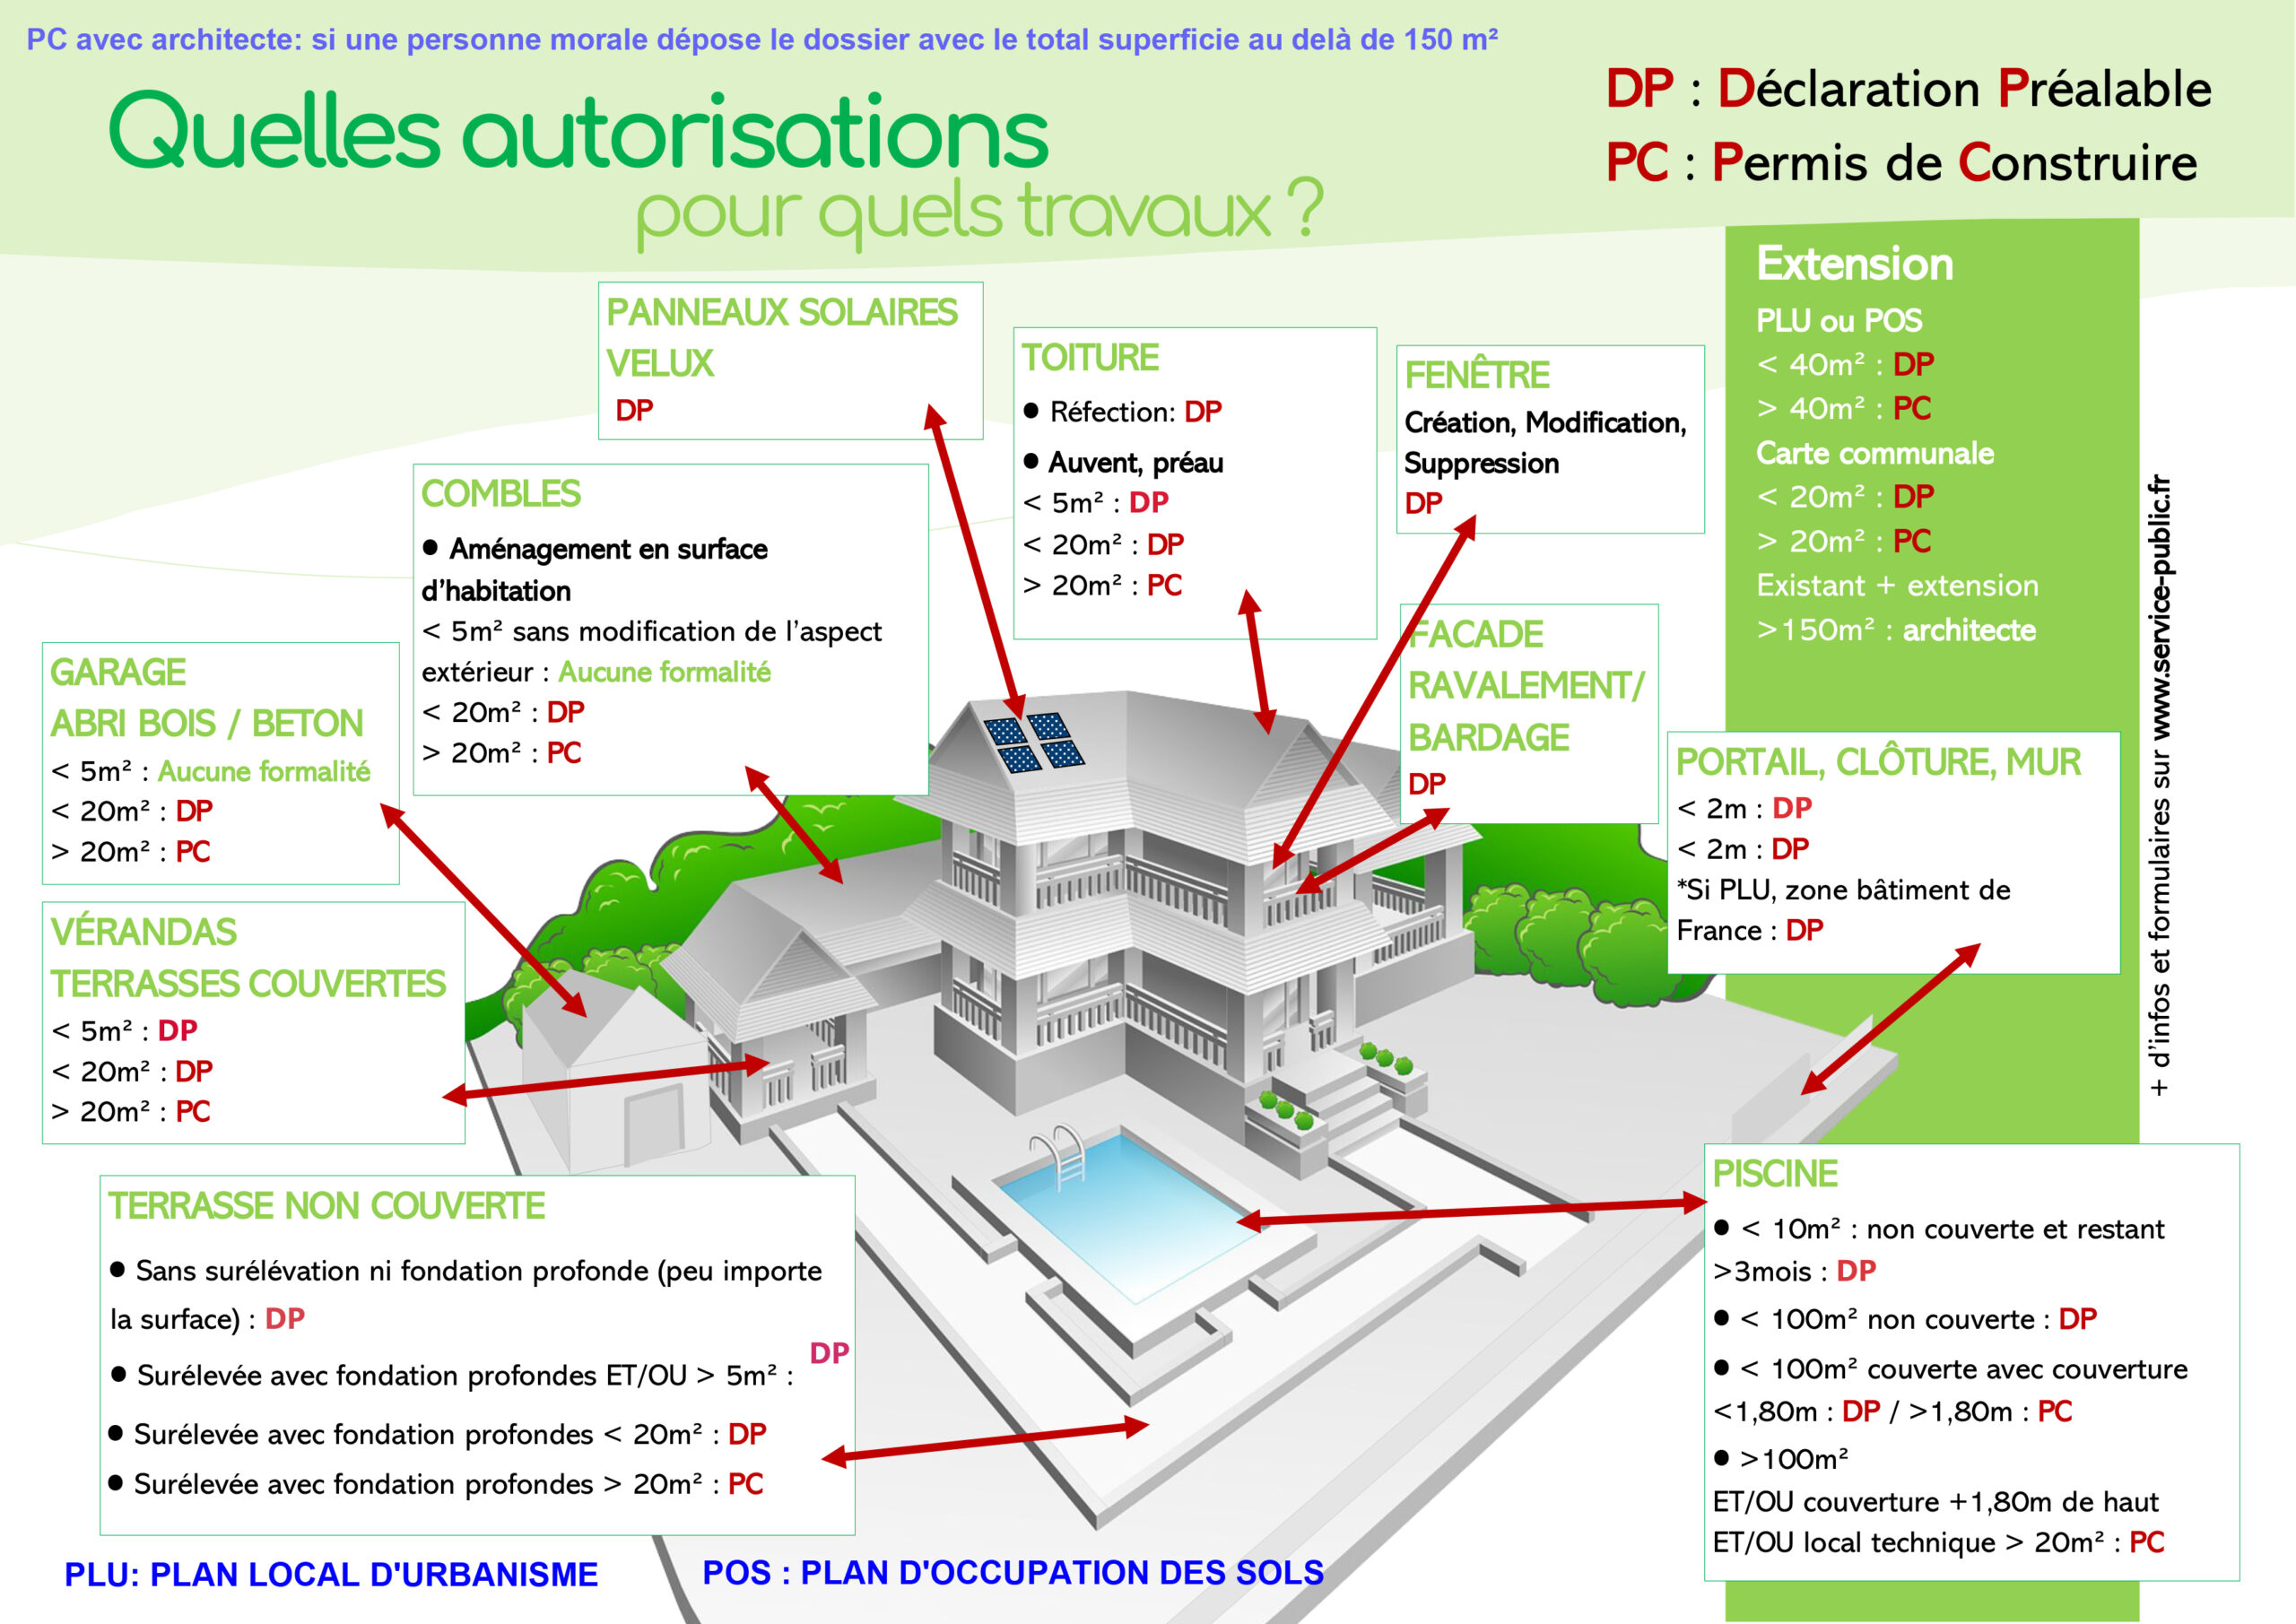
Pour une maison individuelle et ses annexes :permis de construire en 4 exemplaires Pour les autres constructions (bâtiment agricole…) : permis de construire en 4 exemplaires (8 exemplaires s’il s’agit d’un établissement recevant du public). Pour un abri de jardin de moins de 20 m², pour une clôture, pour une modification de l’aspect extérieur d’une façade, pour un panneau solaire, une division parcellaire : déclaration préalable 2 exemplaires.
Connaître les dispositions d’urbanisme applicables à un terrain : règlement du Plan Local d’Urbanisme, les servitudes d’utilité publique, les taxes d’urbanisme : Certificat d’urbanisme d’information en 2 exemplaires.
Savoir si mon terrain est constructible, si mon projet est réalisable, les conditions de desserte par les réseaux : Certificat d’urbanisme opérationnel en 4 exemplaires.
NOUVEAUTÉ : A partir du 8 avril 2025, les demandes d’autorisations d’urbanisme pourront être déposées de manière dématérialisée, via le guichet unique d’INETUM :
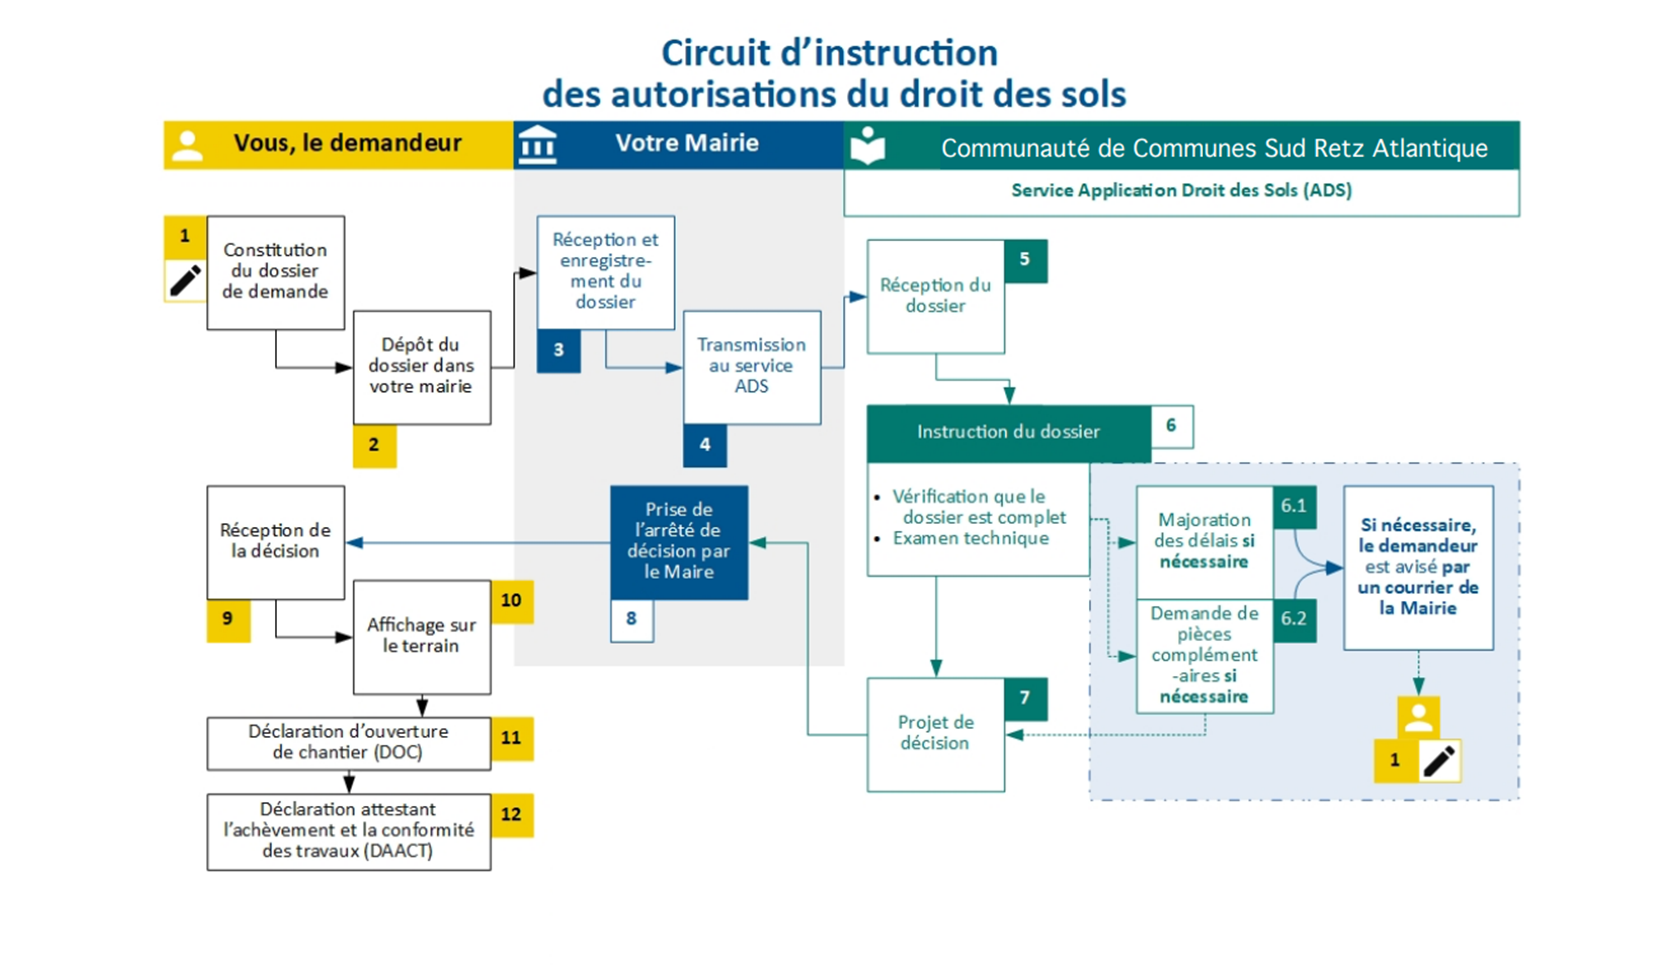
Le délai d’instruction débute à la date de dépôt de l’autorisation d’urbanisme :
Permis de construire (maison individuelle et annexes) : 2 mois
Permis de construire (autre bâtiment) : 3 mois
Déclaration préalable : 1 mois
Permis de démolir : 2 mois
Permis d’aménager : 3 mois
Certificat d’urbanisme d’information : 1 mois
Certificat d’urbanisme opérationnel : 2 mois
Signature et notification des demandes d’autorisation d’urbanisme
Les autorisations sont signées par M. le Maire ou l’adjoint à l’urbanisme, nous vous adressons par courrier l’autorisation accompagnée d’un exemplaire du dossier déposé, des formulaires nécessaires au suivi de l’autorisation : déclaration d’ouverture de chantier (DOC), déclaration attestant l’achèvement et la conformité des travaux (DAACT), les formulaires fiscaux, modèles de panneaux d’affichage, et fiche d’information.
DOC : Déclaration d’Ouverture de Chantieret DAACT : Déclaration Attestant l’Achèvement et la Conformité des Travaux
Dès réception de l’autorisation vous devez afficher celle-ci pendant toute la durée des travaux avec un minimum de deux mois, elle doit être visible depuis l’espace public.
Pour les permis de construire, vous devez déclarer :
l’ouverture de chantier en déposant en Mairie deux exemplaires remplis datés et signés du formulaire de DOC.
l’achèvement et la conformité des travaux (quand les locaux sont utilisables ou utilisés) en Mairie deux exemplaires remplis datés et signés du formulaire de DAACT, accompagné de l’attestation de la réglementation thermique 2012 ou de l’attestation de la réglementation thermique 2020 en fonction des cas.
Pour les déclarations préalables seul le formulaire DAACT est à déposer.
Fiche pratique
Buvette ou bar tenu par une association
Vérifié le 01 janvier 2023 - Direction de l'information légale et administrative (Premier ministre)
En tant qu'association, vous souhaitez tenir un bar ou une buvette mais vous vous posez des questions sur les règles à respecter en la matières. Nous vous donnons les informations utiles. Vous pouvez exploiter de manière permanente un bar si vous respectez la réglementation des débits de boissons. Vous pouvez ouvrir de manière temporaire une buvette dans certaines circonstances limitativement énumérées par la loi.
Buvette temporaire
Bar permanent
Vous pouvez librement ouvrir une buvette temporaire, si aucune boisson alcoolisée n'y est servie.
Dans une enceinte sportive (stade, salle d'éducation physique, gymnase, ...), Vous ne pouvez pas vendre ou distribuer des boissons alcoolisées.
Toutefois, des dérogations temporaires peuvent être accordées pour proposer des boissons alcoolisées du groupe 3 (c'est à dire des boissons en-dessous de 18° d'alcool : vin, bière, crème de cassis,...,), et pour 48 heures maximum.
Vous êtes concernées par les dérogations si vous êtes l'une des associations suivantes :
Associations sportives agréées, dans la limite de 10 autorisations par an
Associations organisatrices de manifestations à caractère touristique, dans la limite de 4 autorisations par an
Associations organisatrices de manifestations à caractère agricole, dans la limite de 2 autorisations par an
Vous devez demander votre dérogation au maire de la commune dans laquelle sera situé le débit de boissons.
Votre demande doit lui être adressée au moins 3 mois avant la date prévue de la manifestation. Elle doit préciser la date et la nature de la manifestation prévue et les conditions de fonctionnement du débit de boissons (horaires d'ouverture, catégories de boissons concernées).
En cas de manifestation exceptionnelle, la demande peut être faite au moins 15 jours avant la date prévue.
Si vous ne respectez pas l'interdiction d'introduire, par la force ou par la fraude, dans une enceinte sportive des boissons alcoolisées, vous risquez une amende de 7 500 € et un an de prison.
L'ouverture de buvettes ou de bars n'entraîne pas de démarche particulière auprès de l'administration fiscale.
Cependant, les recettes générées par cette activité peuvent devoir être comptées parmi les recettes lucratives (c'est-à-dire rapportant de l'argent). Or, celles-ci sont soumises à déclaration et à imposition :
dès le premier euro, si elles occupent une part prépondérante dans le budget de l'association,
ou au-delà du seuil des 73 518 € annuels, si elles sont accessoires.
Vous pouvez ouvrir une buvette temporaire dans une foire ou une exposition et pouvez y servir tout type de boissons si elle répond aux 3 conditions suivantes :
Elle a reçu un avis favorable du commissaire général de l'exposition ou de la foire
Elle a effectué au moins 15 jours à l'avance une demande d'ouverture d'un débit de boissons temporaire au maire de la commune concernée, ou à Paris, à la préfecture de police de Paris, accompagnée de l'avis favorable du commissaire général de l'exposition ou de la foire.
Cas général
À Paris
Vous pouvez vous aider du modèle suivant pour demander l'ouverture d'une buvette associative :
Modèle de document Demande d'ouverture d'une buvette associative temporaire dans une foire ou une exposition
L'ouverture de buvettes ou de bars n'entraîne pas de démarche particulière auprès de l'administration fiscale.
Cependant, les recettes générées par cette activité peuvent devoir être comptées parmi les recettes lucratives (c'est-à-dire rapportant de l'argent). Or, celles-ci sont soumises à déclaration et à imposition :
dès le premier euro, si elles occupent une part prépondérante dans le budget de l'association,
ou au-delà du seuil des 73 518 € annuels, si elles sont accessoires.
Vous pouvez ouvrir une buvette temporaire pour vendre des boissons des groupes 1 (boissons sans alcool) et 3 (boissons en-dessous de 18°) à condition d'avoir obtenu l'autorisation du maire de la commune dans laquelle sera situé le débit de boissons.
dans les départements de la Guadeloupe, de la Guyane et de la Martinique, le préfet peut autoriser la vente des boissons de 4me groupe (boissons de plus de 18°) dans la limite de 4 jours par an.
L'ouverture de buvettes ou de bars n'entraîne pas de démarche particulière auprès de l'administration fiscale.
Cependant, les recettes générées par cette activité peuvent devoir être comptées parmi les recettes lucratives (c'est-à-dire rapportant de l'argent). Or, celles-ci sont soumises à déclaration et à imposition :
dès le premier euro, si elles occupent une part prépondérante dans le budget de l'association,
ou au-delà du seuil des 73 518 € annuels, si elles sont accessoires.
Si la buvette temporaire est réservée aux adhérents (pot associatif, 3è mi-temps, réception-buffet,...), il n'y a pas de démarche particulière à faire, ni de réglementation spécifique à suivre.
L'ouverture de buvettes ou de bars n'entraîne pas de démarche particulière auprès de l'administration fiscale.
Cependant, les recettes générées par cette activité peuvent devoir être comptées parmi les recettes lucratives (c'est-à-dire rapportant de l'argent). Or, celles-ci sont soumises à déclaration et à imposition :
dès le premier euro, si elles occupent une part prépondérante dans le budget de l'association,
ou au-delà du seuil des 73 518 € annuels, si elles sont accessoires.
Vous pouvez librement ouvrir un bar permanent si aucune boisson alcoolisée n'y est servie.
L'ouverture de buvettes ou de bars n'entraîne pas de démarche particulière auprès de l'administration fiscale.
Cependant, les recettes générées par cette activité peuvent devoir être comptées parmi les recettes lucratives (c'est-à-dire rapportant de l'argent). Or, celles-ci sont soumises à déclaration et à imposition :
dès le premier euro, si elles occupent une part prépondérante dans le budget de l'association,
ou au-delà du seuil des 73 518 € annuels, si elles sont accessoires.
Vous pouvez ouvrir un bar permanent proposant des boissons alcoolisées à consommer sur place de 3me catégorie sous réserve d'obtenir une licence de débit de boissons de 3me catégorie.
Les différents types de licences selon la nature des boissons
Type de boissons
Débit de boissons
à consommer sur place
Débit de boissons
à emporter
Restaurant
Groupe 1 : boissons sans alcool
Vente libre
Vente libre
Vente libre
Groupe 3 : boissons fermentées non distillées (vin, bière, cidre, poiré, hydromel) et vins doux naturels, crème de cassis, jus de fruits ou de légumes comportant jusqu'à 3° d'alcool, vin de liqueurs, apéritif à base de vin, liqueurs de fraises, framboises, cassis ou cerises comprenant moins de 18° d'alcool
Licence III, dite licence restreinte
Petite licence à emporter
Petite licence restaurant
Groupes 4 et 5 : rhums, tafias, alcools distillés et toutes autres boissons alcooliques (gin, vodka, whisky, etc.)
Licence IV, dite grande licence ou licence de plein exercice
Licence à emporter
Licence restaurant
À savoir
la vente de boissons sans alcool est libre dans tous les établissements sur place ou à emporter. Il n'y a pas besoin de licence, ni de permis d'exploitation.
Si vous ouvrez un bar permanent exclusivement réservé à vos membres, vous êtes dispensé de démarche si vous respectez les 2 conditions suivantes :
l'ouverture du bar n'a pas pour but de réaliser de bénéfices
Les boissons proposées appartiennent aux groupes 1 et 3 de la classification officielle des boissons
Sinon, vous êtes considérée comme exerçant une activité commerciale et vous devez posséder une licence de débit de boissons de 3me catégorie.
L'ouverture de buvettes ou de bars n'entraîne pas de démarche particulière auprès de l'administration fiscale.
Cependant, les recettes générées par cette activité peuvent devoir être comptées parmi les recettes lucratives (c'est-à-dire rapportant de l'argent). Or, celles-ci sont soumises à déclaration et à imposition :
dès le premier euro, si elles occupent une part prépondérante dans le budget de l'association,
ou au-delà du seuil des 73 518 € annuels, si elles sont accessoires.